
Mundo
O assédio de cobradores de dívidas leva devedores na Argentina ao limite: "Pensei em tirar a minha própria vida"
Ao problema crescente da delinquência no país soma-se outro, ligado a mecanismos violentos de cobrança extrajudicial de dívidas
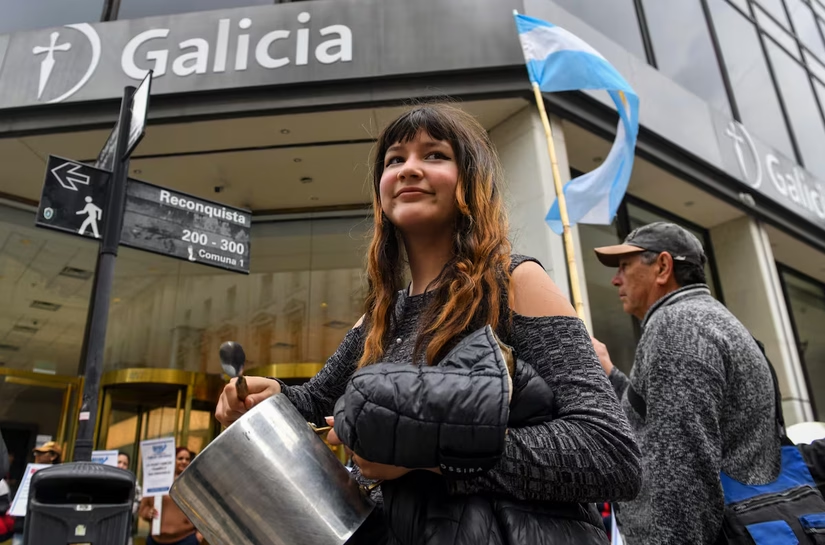
Quando Yackeline, de 33 anos, perdeu repentinamente a pensão por invalidez que recebia para seu filho autista, as finanças de sua família entraram em colapso. Ela pegou emprestado o equivalente a cerca de US$ 530 de um agiota local para cobrir as despesas básicas. Em menos de três meses, sua dívida disparou para US$ 3.600 devido a um "refinanciamento" exorbitante que ela nunca entendeu, sobrecarregada pela pressão para pagar.
“Recebia ligações e mensagens a qualquer hora, ameaçando aparecer na minha casa em cinco minutos e até mandando eu tirar meus filhos de lá. Exigiam dinheiro a qualquer momento e, desesperada, procurei outros credores para pagar a dívida”, contou ao EL PAÍS esta mulher, mãe de três filhos e única provedora da família. Ela mora em La Matanza, na região metropolitana de Buenos Aires. Com uma dívida inicial de US$ 530, em poucos meses ela acumulou dívidas de cerca de US$ 13.100 com sete credores diferentes.
Nos últimos anos, as dificuldades enfrentadas pelas famílias argentinas na gestão de suas dívidas se multiplicaram. Isso é especialmente verdadeiro para dívidas contraídas com entidades não bancárias, como carteiras digitais e empresas de empréstimo instantâneo, que representam 90,6% dos devedores inadimplentes, embora correspondam a uma parcela menor do montante total devido: apenas 26,2% de todos os empréstimos vencidos. Em muitos casos, escritórios de advocacia e agências de cobrança compram o direito de cobrar essas dívidas e empregam seus próprios métodos, às vezes até mesmo operando à margem da lei. Assim, além do problema inicial do endividamento, surge outro problema: o assédio constante sofrido pelos endividados, que os leva ao limite.
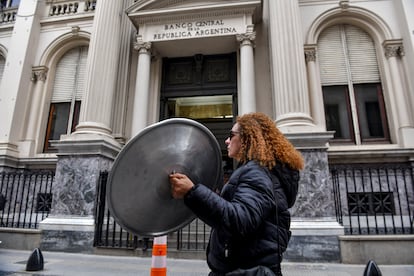
Yackeline prepara comida para vender: pizzas, sorvetes, donuts. "Eu sempre acabo inventando alguma coisa", diz ela. Mas, há alguns dias, voltou do mercado em lágrimas: não conseguiu vender nada e acabou dando sua mercadoria para uma mulher que pedia esmola. Às vezes, sua filha de 13 anos mata aula para ajudá-la a cozinhar. "Trabalhamos o dia todo para eles, mas ainda não é suficiente. Eu nem consigo mais dormir", diz ela sobre os agiotas que, segundo ela, a levaram à beira do colapso: "Pensei em tirar minha própria vida. Chega um ponto em que você simplesmente não aguenta mais."
Os casos são recorrentes. Erica — que também optou por manter seu sobrenome em sigilo — relatou à Assembleia Legislativa de Buenos Aires a experiência de sua própria família: sua irmã, Camila, de 23 anos, que havia se mudado recentemente da casa dos pais, cometeu suicídio em novembro de 2025. Isso ocorreu depois que seus pais receberam telefonemas ameaçadores com cobrança de dívidas contraídas por ela. "Apenas alguns dias após o funeral, ainda havia gente deixando avisos de cobrança na porta do meu pai", contou Erica em uma audiência convocada pelo Partido Peronista para ouvir os depoimentos de dezenas de pessoas em situações semelhantes.
Apesar da recusa do governo de Javier Milei em intervir, considerando-o um "problema entre particulares ", o endividamento das famílias argentinas tem ganhado cada vez mais destaque no discurso público do país. Os dados oficiais não mostram uma expansão extraordinária no número de famílias que recorrem a financiamentos (que se mantém estável em torno de 59% desde 2016), mas sim um aumento substancial nos últimos anos na dificuldade de cumprir suas obrigações. Isso se deve principalmente à queda da renda e às taxas de juros oferecidas, que estão bem acima da taxa de inflação do país .
Segundo dados do Banco Central, o número de pessoas com pelo menos uma dívida em atraso manteve-se mais ou menos estável em torno de 13,6% até outubro de 2024 e começou a subir posteriormente, atingindo 26,6% em julho de 2026. Se analisarmos o montante de dinheiro emprestado, a irregularidade — que se manteve abaixo de 4% até 2025 — chegou a 18% em julho.
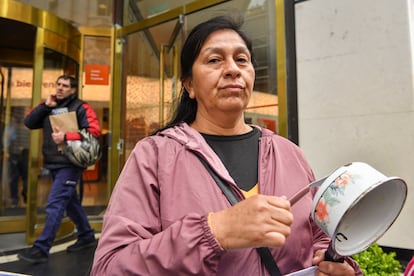
“Durante a audiência, ficou claro que todos querem pagar, mas não conseguem explicar que as condições exigidas são impossíveis de cumprir”, explica Leandro Santoro, o legislador que liderou a iniciativa. Ele aponta para a “atitude violenta” dos cobradores de dívidas, que fazem ligações se passando por promotores ou até mesmo policiais; enviam documentos falsificados; e ameaçam com apreensões iminentes, sem terem autoridade para tal.
Santoro apresentou um projeto de lei para modificar as normas que regem a cobrança extrajudicial de dívidas e adicionar penalidades para quem as violar. “Não se pode assediar pessoas, intimidar famílias, aparecer em seus locais de trabalho, enviar mensagens de texto para seus conhecidos ou falsificar documentos legais”, explica. Além disso, o projeto de lei apresentado à Assembleia Legislativa da Cidade de Buenos Aires limita o número de vezes que um devedor pode ser contatado e restringe os horários permitidos para esse contato, excluindo o período noturno e os domingos.
Ramiro Geber é um dos advogados do Movimento das Famílias Endividadas e afirma que, antes de qualquer aconselhamento jurídico, a primeira coisa que devem fazer é dar apoio emocional às pessoas que os procuram. “Elas chegam muito deprimidas, com medo. Dizem: ‘Não sei mais o que fazer, quero sair dessa situação’”, destaca. Ele relata o caso de um homem que recebeu 164 e-mails e 48 mensagens de WhatsApp em dois dias. As últimas diziam: “Vou mandar os colombianos à sua casa”. Ele havia feito um empréstimo instantâneo por meio de um aplicativo — não registrado formalmente no país — chamado SeguroAmigo, que oferece juros de 100% por oito dias e uma multa diária de 5% por atraso no pagamento. Em contrapartida, não exige nenhuma documentação para comprovar a capacidade de pagamento do tomador do empréstimo.
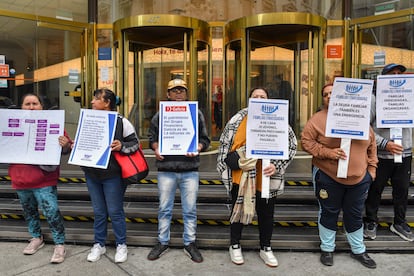
Nas avaliações do aplicativo, diversos usuários relatam suas experiências: ameaças com fotos de cabeças decepadas ou acusações de pedofilia ou estupro nas redes sociais, entre outras coisas, para extorquir dinheiro. "Estamos cientes do assédio que recebemos e abrimos uma investigação. Nossas cobranças são gerenciadas por um parceiro externo", responde um suposto representante da empresa em alguns casos.
O artigo 175 bis do Código Penal argentino tipifica como crime de usura o ato de alguém se aproveitar da necessidade, vulnerabilidade ou inexperiência de outra pessoa para cobrar juros ou vantagens econômicas claramente desproporcionais. A lei também se aplica a quem, sabendo que um empréstimo é usurário, o contrai, o transfere ou tenta cobrá-lo, explica Geber. Embora seja possível melhorar as condições de pagamento mediante a apresentação de reclamações individuais, a realidade é que muitos devedores estão tão imersos na rotina diária que não têm tempo para buscar representação legal e iniciar uma ação judicial.
Embora o Congresso esteja tentando impor isso por meio de diversas iniciativas, Milei não planeja implementar uma política nacional de redução da dívida, diferentemente do Brasil, por exemplo, com o programa Desenrola Brasil, lançado por Luiz Inácio Lula da Silva em 2013, que teve uma nova versão este ano. Como afirmou em entrevistas, o presidente acredita que quem contrai dívidas é responsável por essa decisão — "Ou será que foi forçado a fazê-lo?" — e que "pedir uma solução ao Estado é se esquivar da responsabilidade".
Até o momento, o governo tem se mantido firme nessa posição, embora diversas pesquisas mostrem que, em muitos casos, o endividamento é contraído para cobrir despesas domésticas e necessidades básicas. “Empatia não deve ser confundida com política pública”, afirmou o Ministro da Economia, Luis Caputo.